Iperammortamento per il Fotovoltaico: Come Funziona il Nuovo Piano Transizione 5.0
Da Transizione 5.0 a Iperammortamento 2026: conosci il nuovo incentivo fiscale per il fotovoltaico aziendale, e la cumulabilità con altri incentivi.
- Transizione 5.0 e Fotovoltaico nel 2026: Cosa È Cambiato
- Iperammortamento 2026 e Fotovoltaico: Come Funziona
- Come Accedere all'Iperammortamento: le Comunicazioni al GSE
- Iperammortamento e Altri Incentivi: la Cumulabilità
- I 5 Vantaggi Strategici dell'Investimento nel Fotovoltaico per le Imprese
- Domande Frequenti
- Conclusione: è il Momento Ideale per Investire sul Fotovoltaico Aziendale
Nel 2026 il fotovoltaico aziendale si incentiva con l'iperammortamento, che ha preso il posto del credito d'imposta Transizione 5.0. In questa guida trovi come funziona, quali impianti sono ammessi e come si presentano le comunicazioni al GSE.
Vuoi capire quanto costerebbe un impianto su misura per la tua azienda? Confronta le offerte degli installatori della tua zona.
Transizione 5.0 e Fotovoltaico nel 2026: Cosa È Cambiato
Il Piano Transizione 5.0 (spesso chiamato anche Industria 5.0), introdotto dal Decreto-legge 2 marzo 2024, n. 19, prevedeva un credito d'imposta fino al 45% per i progetti di innovazione che riducevano i consumi energetici, compresi gli impianti fotovoltaici. La misura riguardava gli investimenti effettuati dalle imprese in Italia nel 2024 e nel 2025.
Nel corso del 2025 la dotazione è stata ridotta da 6,3 a 2,5 miliardi di euro e a novembre le risorse sono state dichiarate esaurite. Il termine per le prenotazioni è stato poi fissato al 27 novembre 2025: oggi non è più possibile accedere al credito d'imposta Transizione 5.0. Le imprese che lo hanno già maturato possono continuare a utilizzarlo: l'importo non usato entro il 31 dicembre 2025 è fruibile in cinque quote annuali.
Al suo posto, la Legge di Bilancio 2026 (Legge 30 dicembre 2025, n. 199) ha introdotto il Nuovo Piano Transizione 5.0, basato sull'iperammortamento, per gli investimenti effettuati dal 1° gennaio 2026 al 30 settembre 2028.
Iperammortamento 2026 e Fotovoltaico: Come Funziona
L'iperammortamento non è un credito d'imposta da compensare in F24, ma una maggiorazione del costo di acquisto valida solo ai fini fiscali che aumenta le quote di ammortamento (o i canoni di leasing) deducibili dal reddito d'impresa (IRES). La maggiorazione è calcolata a scaglioni:
- Fino a 2,5 milioni di euro: maggiorazione del 180% (risparmio IRES stimato circa 43,2%)
- Da 2,5 a 10 milioni di euro: maggiorazione del 100% (risparmio IRES stimato circa 24%)
- Da 10 a 20 milioni di euro: maggiorazione del 50% (risparmio IRES stimato circa 12%)
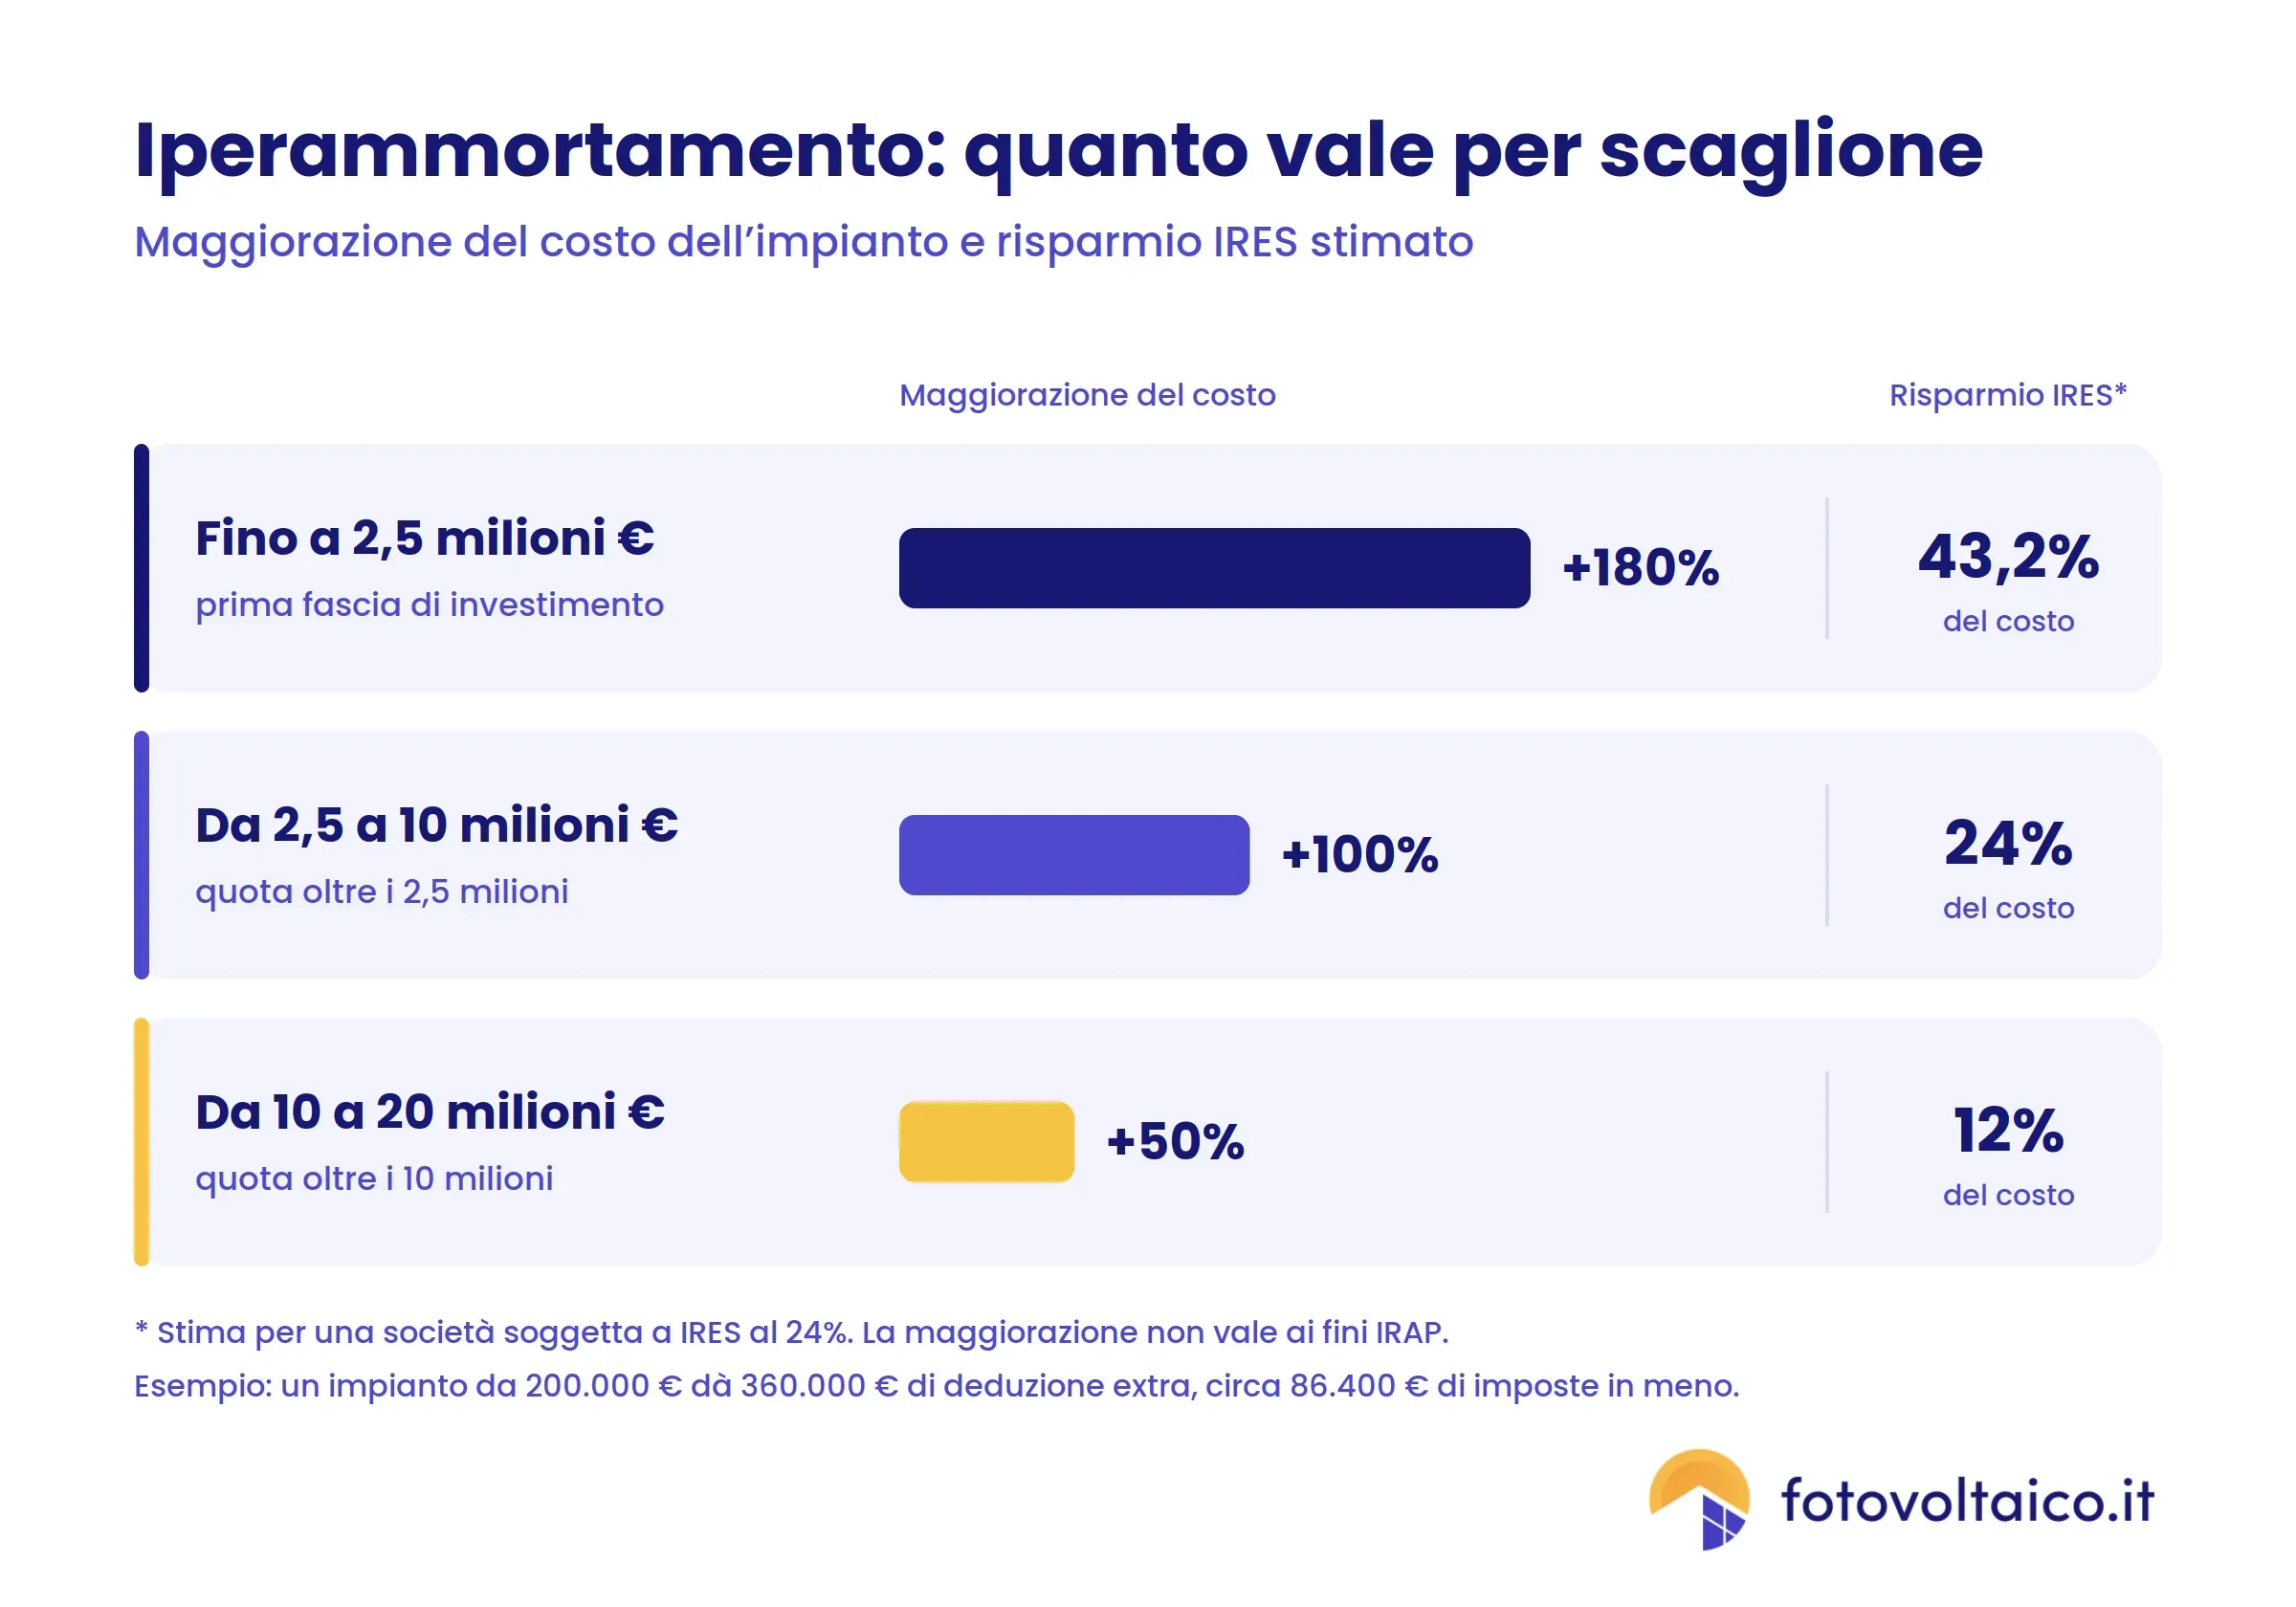
Esempio pratico: un impianto da 200.000 euro viene ammortizzato fiscalmente come se costasse 560.000 euro. La deduzione aggiuntiva di 360.000 euro vale, con IRES al 24%, circa 86.400 euro di imposte in meno, distribuite negli anni di ammortamento (la maggiorazione non vale ai fini IRAP).
Quali Imprese Possono Usare l'Iperammortamento?
Possono accedere all'iperammortamento tutte le imprese residenti in Italia e le stabili organizzazioni di imprese non residenti, indipendentemente da:
- Forma giuridica
- Settore economico
- Dimensione aziendale
- Regime fiscale adottato per la determinazione del reddito d'impresa
Trattandosi di una deduzione dal reddito, il vantaggio è pieno solo per le imprese con un reddito imponibile sufficiente. Chi chiude l'esercizio in perdita ne beneficia in misura minore o in tempi più lunghi.
Quali Impianti Fotovoltaici Rientrano nell'Iperammortamento
Per ottenere la maggiorazione, l'impianto deve rispettare queste condizioni:
- Autoconsumo: l'energia prodotta deve essere destinata all'autoconsumo dell'impresa, anche a distanza. Sono agevolabili anche i sistemi di accumulo, purché acquistati insieme al nuovo impianto.
- Dimensionamento: la produzione non può superare il 105% del fabbisogno energetico della struttura produttiva, calcolato sui consumi medi annui dell'esercizio precedente.
- Moduli europei ad alta efficienza: sono ammessi solo i moduli iscritti nel registro ENEA alle lettere b) e c) dell'articolo 12 del DL 181/2023, cioè moduli con celle prodotte nell'UE ed efficienza di cella di almeno il 23,5% (tipo b), oppure moduli UE con celle bifacciali a eterogiunzione o tandem ed efficienza di almeno il 24% (tipo c). I moduli di tipo a), ammessi con il vecchio credito d'imposta, sono esclusi.
- Costi entro i massimali: il costo dell'impianto deve rientrare nei limiti per kW fissati dal decreto attuativo.
- Beni nuovi: l'agevolazione non vale per impianti o componenti usati.
Prima di firmare il preventivo, verifica con l'installatore che i moduli proposti siano iscritti nella sezione b) o c) del registro ENEA.
Come Accedere all'Iperammortamento: le Comunicazioni al GSE
Tutte le comunicazioni si inviano dall'Area Clienti del GSE, con accesso tramite SPID o CIE.
Passaggi | Descrizione | Tempistiche |
|---|---|---|
1. Comunicazione preventiva | Prenotazione dell'agevolazione, con i dati dell'impresa e degli investimenti previsti | Primo passo, prima delle altre comunicazioni (piattaforma attiva dal 12 giugno 2026) |
2. Comunicazione di conferma | Conferma dell'investimento, con il pagamento di un acconto pari almeno al 20% del costo di ciascun bene (o la stipula del contratto, in caso di leasing) e i dati delle fatture | Entro 60 giorni dall'esito positivo del GSE sulla comunicazione preventiva (piattaforma attiva dal 21 luglio 2026) |
3. Comunicazione di completamento | Attesta la conclusione dell'investimento, con perizia tecnica asseverata e certificazione contabile | Al termine del progetto, entro il 15 novembre 2028 |
Sono previste anche comunicazioni annuali di monitoraggio. Il beneficio non si incassa: si ottiene in dichiarazione dei redditi, deducendo le maggiori quote di ammortamento a partire dal periodo d'imposta in cui si invia la comunicazione di completamento.
Quali Documenti Servono per l'Iperammortamento?
Per accedere all'iperammortamento servono quattro documenti:
Documento | Descrizione | Chi lo predispone |
|---|---|---|
Comunicazione preventiva | Prenota l'agevolazione | L'impresa, tramite la piattaforma GSE |
Documentazione dell'acconto | Attesta il pagamento di almeno il 20% del costo e riporta i dati delle fatture | L'impresa (bonifici, fatture, contratti) |
Perizia tecnica asseverata | Attesta le caratteristiche dei beni e il rispetto dei requisiti | Un ingegnere o un perito industriale iscritto all'albo, oppure un ente di certificazione accreditato |
Certificazione contabile | Attesta l'effettivo sostenimento delle spese | Un revisore legale dei conti o una società di revisione legale |
Iperammortamento e Altri Incentivi: la Cumulabilità
L'iperammortamento si può cumulare con molte altre agevolazioni sugli stessi costi (ma non con il Conto Termico 3.0), a condizione che la maggiorazione sia calcolata al netto dei contributi già ricevuti per quei costi (Legge n. 199/2025, art. 1, comma 431).
Credito d'imposta ZES Unica
Cumulabile con l'iperammortamento (base di calcolo al netto del contributo)
Nuova Sabatini
Cumulabile con l'iperammortamento (base di calcolo al netto del contributo)
Conto Termico 3.0
Non cumulabile con l'iperammortamento sulle stesse spese (il Conto Termico esclude il cumulo con gli incentivi statali, compreso l'iperammortamento)
Altre agevolazioni, come i bandi regionali
Cumulabile con l'iperammortamento salvo esclusioni previste dalle singole misure (base di calcolo al netto del contributo)
Per una panoramica di tutte le agevolazioni disponibili per le imprese, comprese quelle dedicate alle aziende agricole, leggi la nostra guida agli incentivi per il fotovoltaico aziendale.
I 5 Vantaggi Strategici dell'Investimento nel Fotovoltaico per le Imprese
- Riduzione drastica dei costi energetici: il fotovoltaico permette di abbattere significativamente la bolletta elettrica, proteggendo l'azienda dalle fluttuazioni dei prezzi dell'energia.
- Vantaggio competitivo: un'impresa energeticamente autonoma ha costi operativi inferiori e maggiore resilienza rispetto ai competitor.
- Sostenibilità ambientale: la riduzione delle emissioni di CO₂ migliora l'immagine aziendale e soddisfa le crescenti aspettative di clienti e investitori in tema di responsabilità ambientale.
- Incremento del valore immobiliare: gli edifici industriali dotati di impianti fotovoltaici hanno un valore di mercato superiore.
- Ritorno dell'investimento più rapido: grazie all'iperammortamento, una parte rilevante del costo dell'impianto viene recuperata sotto forma di minori imposte, accorciando i tempi di rientro.
Domande Frequenti
La Transizione 5.0 è ancora attiva nel 2026?
No, i fondi del credito d'imposta Transizione 5.0 sono esauriti e le prenotazioni si sono chiuse il 27 novembre 2025. Per gli investimenti dal 2026 l'incentivo di riferimento è l'iperammortamento, chiamato anche Nuovo Piano Transizione 5.0.
Il mio nuovo fotovoltaico rientra nell'iperammortamento 2026?
Sì, se l'impianto produce energia per l'autoconsumo dell'impresa, usa moduli UE di tipo b) o c) iscritti nel registro ENEA ed è dimensionato entro il 105% dei consumi. Sono agevolabili anche i sistemi di accumulo, ma solo se acquistati insieme al nuovo impianto: le batterie aggiunte a un impianto già esistente sono escluse.
Si può usare l'iperammortamento con il leasing?
Sì, ma solo con il leasing finanziario: il noleggio operativo è escluso. In questo caso la maggiorazione si applica ai canoni di locazione finanziaria e, nella comunicazione di conferma, al posto dell'acconto del 20% si indica la stipula del contratto.
Serve una dicitura particolare in fattura per accedere all'iperammortamento?
No, ma molti consulenti suggeriscono comunque di farla indicare al fornitore, insieme alla descrizione dettagliata dei beni, perché rende più semplice collegare la fattura alla pratica GSE. Per esempio: "Bene agevolabile ai sensi dell'art. 1, commi 427-436, della Legge 30 dicembre 2025, n. 199".
In quanti anni si recupera il beneficio fiscale?
Il vantaggio si distribuisce lungo il periodo di ammortamento fiscale dell'impianto, a partire dall'anno in cui si invia al GSE la comunicazione di completamento. Non è quindi un rimborso immediato, ma un risparmio di imposte spalmato negli anni.
Conclusione: è il Momento Ideale per Investire sul Fotovoltaico Aziendale
Con l'iperammortamento, il fotovoltaico aziendale resta fortemente incentivato fino al 30 settembre 2028. Per una società soggetta a IRES, il risparmio fiscale può arrivare a circa il 43% del costo dell'impianto. Servono però requisiti precisi: moduli europei ad alta efficienza, un impianto dimensionato sui consumi e il rispetto delle scadenze delle comunicazioni al GSE.
Non perdere questa occasione: ricevi preventivi gratuiti e senza impegno dai migliori installatori di impianti fotovoltaici della tua zona!
Fonti
- Ministero delle Imprese e del Made in Italy – Nuovo Piano Transizione 5.0 – Iperammortamento
- Legge 30 dicembre 2025, n. 199 (Legge di Bilancio 2026), art. 1, commi 427-436
- Decreto-legge 27 marzo 2026, n. 38, convertito dalla Legge 22 maggio 2026, n. 88
- Decreto interministeriale 7 maggio 2026 – Modalità attuative dell'iperammortamento
- Decreto direttoriale 10 giugno 2026 e decreto direttoriale 20 luglio 2026 – Termini e modelli di comunicazione
- Decreto-legge 2 marzo 2024, n. 19 (Piano Transizione 5.0, credito d'imposta 2024-2025)