Incentivi Fotovoltaico per Aziende 2026: Tutte le Agevolazioni Attive
Iperammortamento, Conto Termico 3.0, FER X, credito ZES, Nuova Sabatini e comunità energetiche: ecco tutti gli incentivi per il fotovoltaico aziendale.
Nel 2026 un'azienda che installa un impianto fotovoltaico può contare su diversi incentivi: l'iperammortamento, il Conto Termico 3.0, il FER X, il credito d'imposta ZES Unica, la Nuova Sabatini e le comunità energetiche. Ognuno ha requisiti e obiettivi diversi, e spesso si possono combinare.
L'investimento in tecnologie ecosostenibili è un fattore primario per il business e un vantaggio competitivo nel medio-lungo termine, soprattutto per le aziende che sostengono costi energetici importanti. Con la giusta superficie e un impianto dimensionato sui consumi, il fotovoltaico può coprire una parte rilevante del fabbisogno elettrico dell'impresa.
In questa guida trovi una panoramica di tutte le agevolazioni attive per il fotovoltaico aziendale: cosa offre ciascuna, a chi si rivolge e come combinarle.
Gli Incentivi per il Fotovoltaico Aziendale in Sintesi
Gli incentivi per il fotovoltaico delle aziende sono sei:
- L'iperammortamento e il credito d'imposta ZES Unica riducono le imposte;
- Il Conto Termico 3.0 e la Nuova Sabatini riconoscono un contributo;
- Il FER X e le comunità energetiche premiano l'energia prodotta.
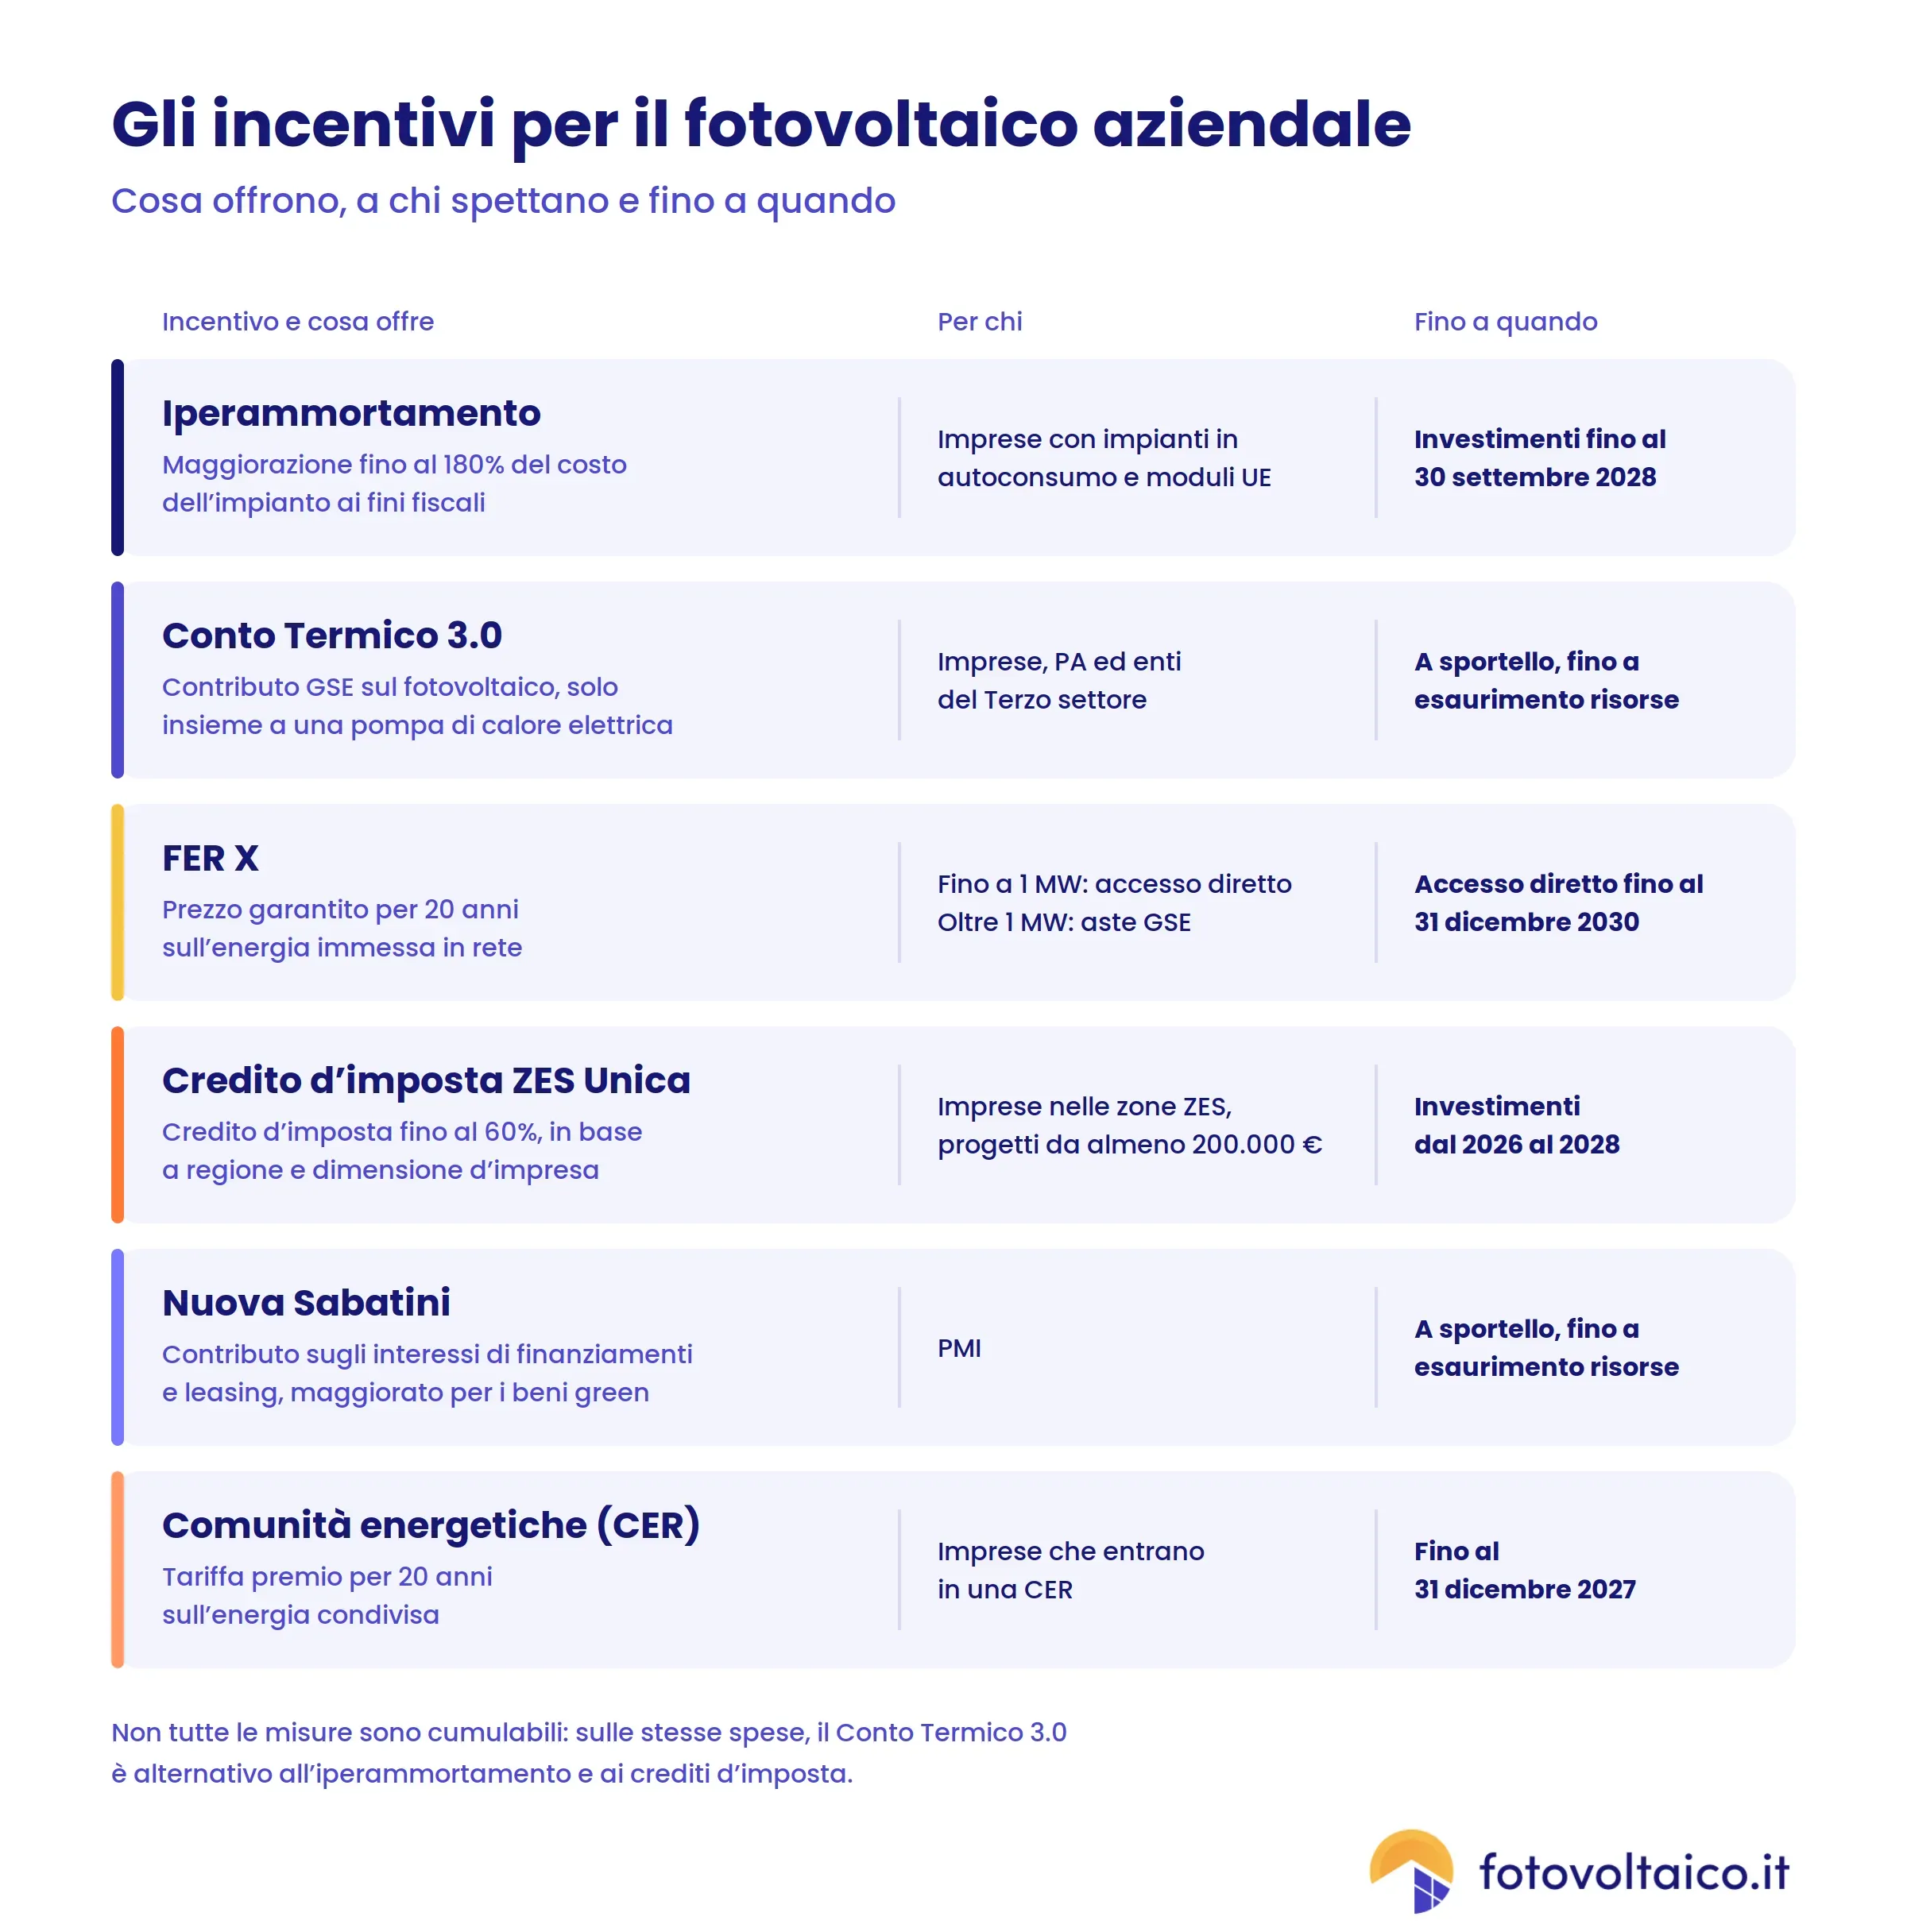
Non tutti sono cumulabili: l'iperammortamento si cumula con il credito ZES Unica e con la Nuova Sabatini, calcolando la maggiorazione al netto degli altri contributi ricevuti per gli stessi costi.
Il Conto Termico 3.0, invece, non è cumulabile con altri incentivi statali sulle stesse spese, compresi l'iperammortamento e i crediti d'imposta come la ZES Unica. Fanno eccezione i fondi di garanzia, i fondi di rotazione e i contributi in conto interesse come quello della Nuova Sabatini. Le imprese possono inoltre abbinarlo ad aiuti non statali, come molti bandi regionali, entro i limiti previsti dal decreto.
Per FER X e comunità energetiche le regole di cumulo vanno verificate caso per caso con il GSE o con un consulente.
Iperammortamento: il Principale Incentivo Fiscale
Dal 2026 l'iperammortamento ha sostituito il credito d'imposta Transizione 5.0, chiuso a novembre 2025. Non è un contributo in denaro, ma una maggiorazione del costo dell'impianto, valida solo ai fini fiscali, che fa pagare meno imposte negli anni di ammortamento.
La maggiorazione è calcolata a scaglioni:
- Fino a 2,5 milioni di euro: maggiorazione del 180% (risparmio IRES stimato circa 43,2%)
- Da 2,5 a 10 milioni di euro: maggiorazione del 100% (risparmio IRES stimato circa 24%)
- Da 10 a 20 milioni di euro: maggiorazione del 50% (risparmio IRES stimato circa 12%)
L'iperammortamento vale per gli investimenti effettuati dal 1° gennaio 2026 al 30 settembre 2028 e richiede impianti in autoconsumo con moduli europei ad alta efficienza.
Requisiti, esempio di calcolo e procedura GSE sono spiegati nella nostra guida al Piano Transizione 5.0 e all'iperammortamento per il fotovoltaico.
Conto Termico 3.0: Fotovoltaico Insieme alla Pompa di Calore
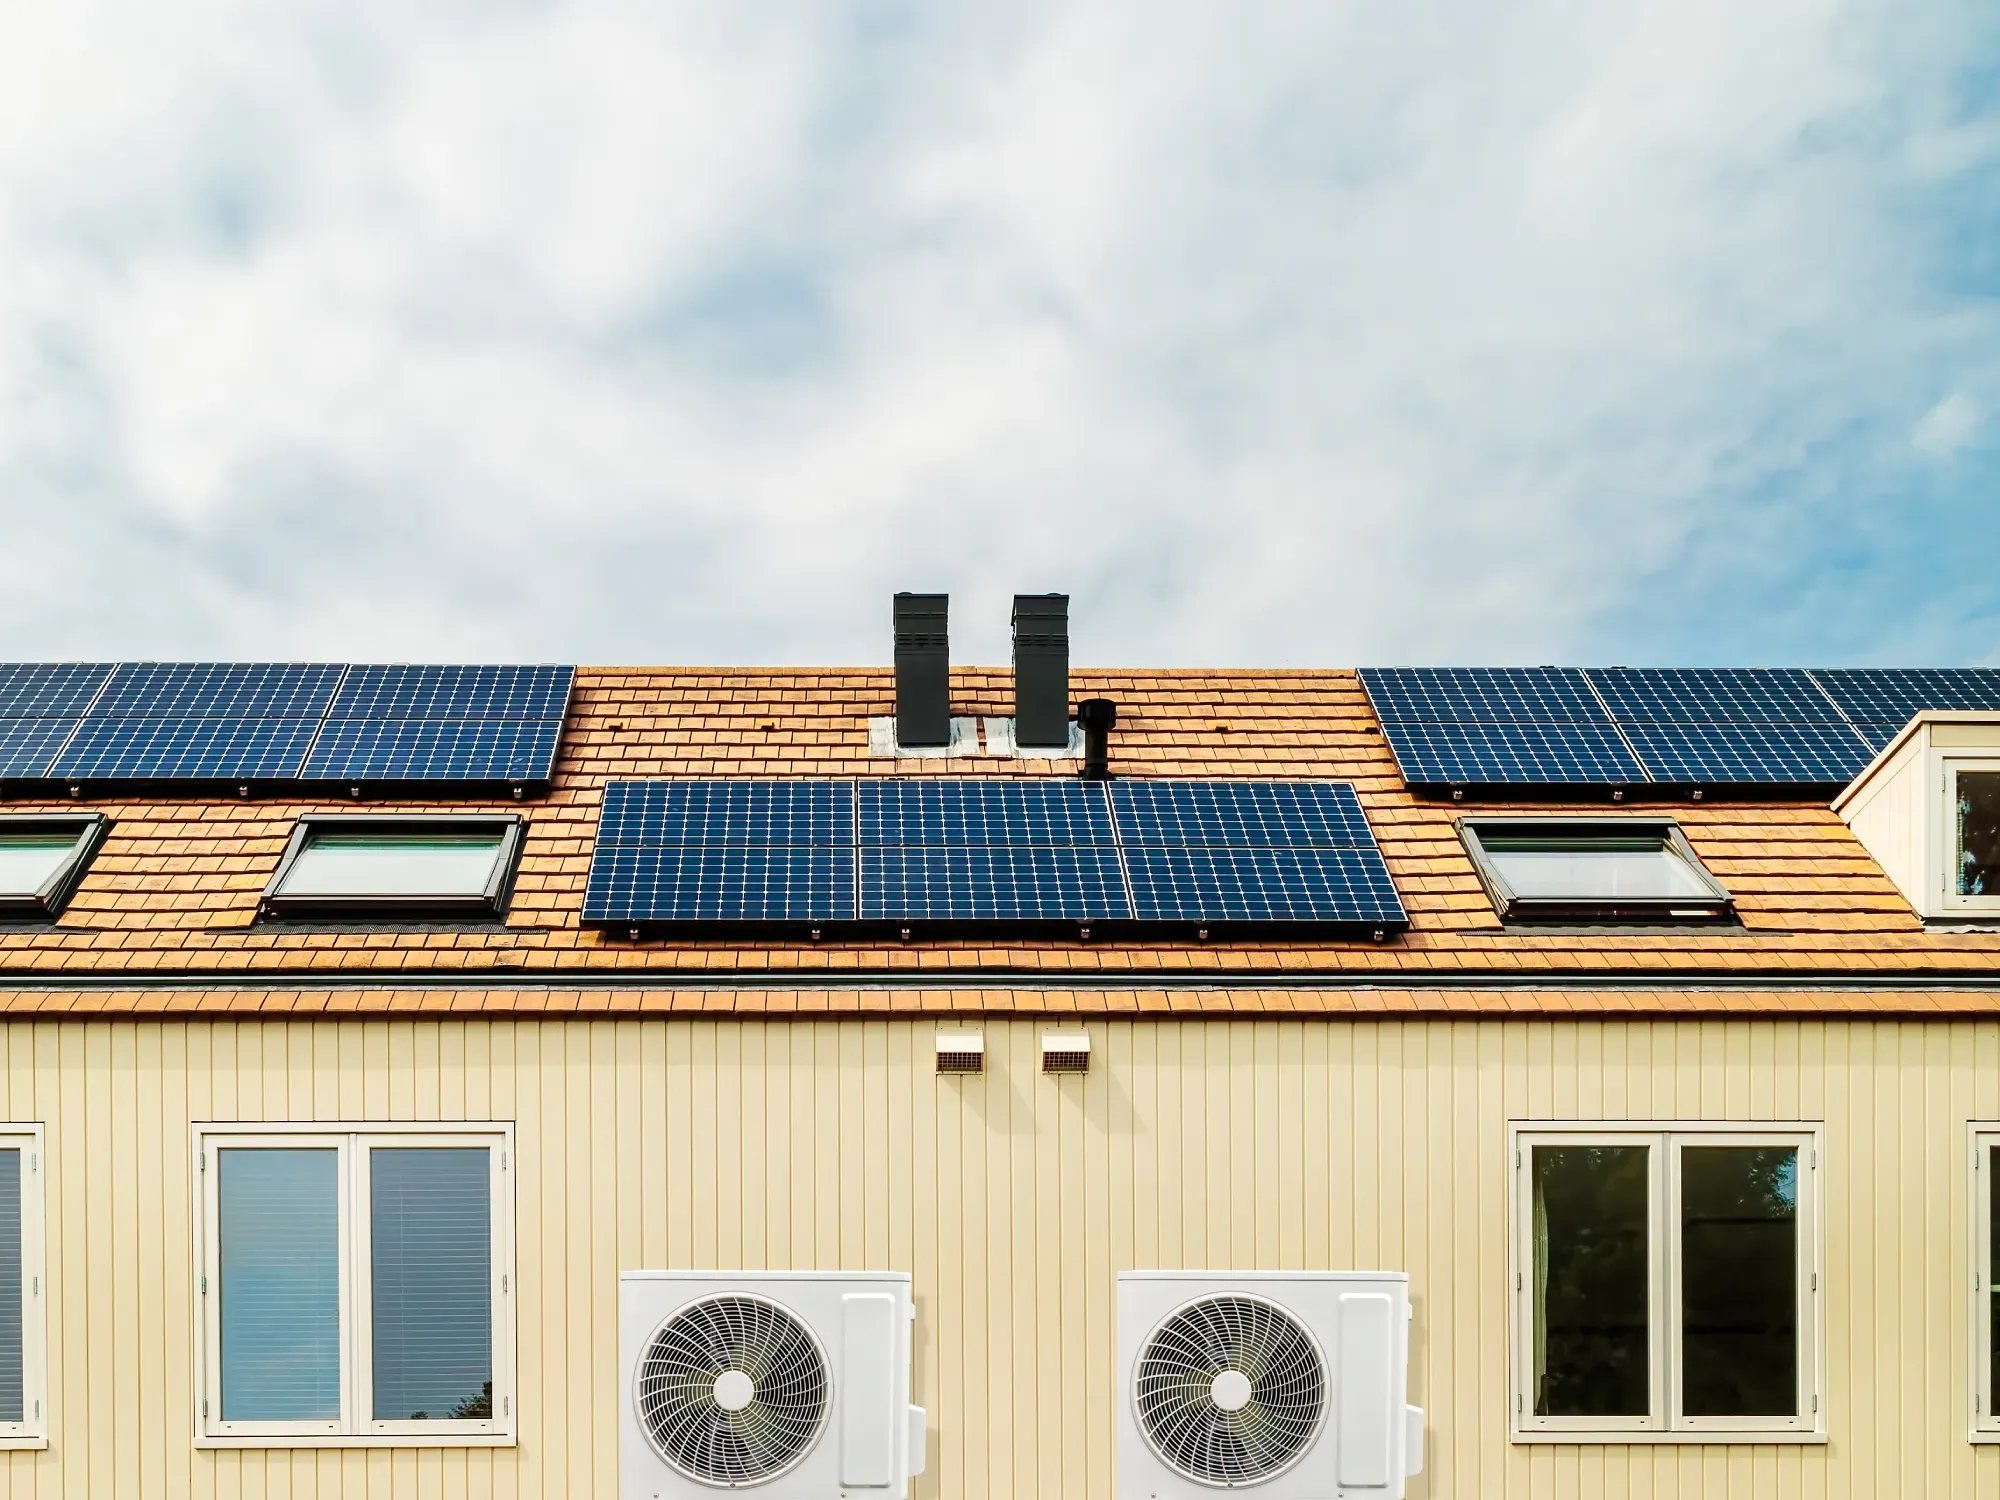
Il Conto Termico 3.0 (DM 7 agosto 2025, operativo dal 25 dicembre 2025) è un contributo in conto capitale erogato dal GSE. Per le imprese copre anche il fotovoltaico, ma a una condizione precisa: l'impianto, con il relativo accumulo, deve essere installato insieme alla sostituzione del riscaldamento con una pompa di calore elettrica.
In questo caso il contributo sul fotovoltaico vale il 20% delle spese ammissibili, con maggiorazioni per i moduli iscritti nel registro ENEA. Non può comunque superare l'incentivo riconosciuto alla pompa di calore.
L'impianto deve lavorare in autoconsumo e la sua produzione non può superare di oltre il 5% i consumi elettrici e termici dell'edificio. Il Conto Termico è quindi adatto alle aziende che devono rinnovare anche il riscaldamento di uffici o capannoni.
FER X: Prezzo Garantito per 20 Anni sull'Energia Immessa
Il FER X ha sostituito il vecchio decreto FER 1. La versione definitiva (decreto del 18 giugno 2026, in vigore dal 7 agosto 2026) garantisce per 20 anni un prezzo stabile all'energia che l'impianto immette in rete, tramite un contratto per differenza con il GSE.
L'accesso dipende dalla potenza:
- Impianti fino a 1 MW: accesso diretto tramite il portale GSE, fino al 31 dicembre 2030 e nei limiti di un contingente di 10 GW. I lavori devono essere iniziati dopo il 7 agosto 2026.
- Impianti oltre 1 MW: partecipazione alle aste del GSE.
Il FER X conviene soprattutto alle aziende che producono più energia di quella che consumano. Chi non vi accede può comunque vendere l'energia in eccesso al GSE con il Ritiro Dedicato.
Contributi e Finanziamenti per il Fotovoltaico Aziendale
Credito d'imposta ZES Unica
La Legge di Bilancio 2026 ha prorogato il credito d'imposta ZES Unica per gli investimenti dal 1° gennaio 2026 al 31 dicembre 2028. Vale per le strutture produttive in Basilicata, Calabria, Campania, Molise, Puglia, Sardegna e Sicilia e nelle zone assistite di Abruzzo, Marche e Umbria.
Il credito arriva fino al 60% dell'investimento, in base alla regione e alla dimensione dell'impresa. Un impianto fotovoltaico può rientrare se fa parte di un progetto di investimento ammissibile, che deve valere almeno 200.000 euro.
Nuova Sabatini
La Nuova Sabatini aiuta le PMI che acquistano beni strumentali con un finanziamento bancario o un leasing tra 20.000 euro e 4 milioni. Il MIMIT riconosce un contributo pari agli interessi calcolati in modo convenzionale al tasso del 2,75% annuo, che sale al 3,575% per gli investimenti green come il fotovoltaico in autoconsumo.
L'impianto è ammesso se in bilancio non è classificato come bene infisso al suolo. La Legge di Bilancio 2026 ha rifinanziato la misura, che resta aperta a sportello fino a esaurimento delle risorse.
Comunità Energetiche: Incentivi per le Aziende
Un'azienda può entrare in una comunità energetica rinnovabile (CER), purché la partecipazione non sia la sua attività commerciale o industriale principale. Può anche mettere a disposizione il proprio impianto, per esempio sul tetto del capannone.
Sull'energia prodotta e consumata contemporaneamente dai membri, il GSE riconosce per 20 anni una tariffa premio fino a 120 €/MWh per gli impianti fino a 200 kW. La tariffa è disponibile entro un contingente nazionale di 5 GW e comunque fino al 31 dicembre 2027.
Il contributo PNRR a fondo perduto fino al 40%, riservato alle CER nei Comuni fino a 50.000 abitanti, ha invece chiuso lo sportello il 30 novembre 2025.
IVA e Reverse Charge sul Fotovoltaico Aziendale
Questa volta non si tratta di un incentivo, ma è comunque un'iniziativa che incide sulla gestione dell'investimento: gli impianti fotovoltaici godono in genere dell'IVA agevolata al 10%.
Quando l'impianto è installato su un edificio o su un'area di sua pertinenza e il cliente è un'impresa, si applica di norma il reverse charge (art. 17, comma 6, lettera a-ter del DPR 633/1972). L'installatore emette la fattura senza IVA e l'azienda la integra e la versa direttamente. Non si tratta quindi di un'esenzione: per un'impresa che detrae l'IVA il costo resta neutro.
Il reverse charge non si applica agli impianti accatastati come unità autonome (categorie D/1 o D/10) né agli impianti agrivoltaici su terreni agricoli, come chiarito dall'Agenzia delle Entrate.
Aziende Agricole e Bandi Regionali
Le aziende agricole, oltre a godere dei vantaggi fino a qui elencati, hanno anche misure dedicate, come i bandi per il fotovoltaico sui tetti degli edifici agricoli e gli incentivi per l'agrivoltaico.
Anche le Regioni pubblicano periodicamente bandi per il fotovoltaico delle imprese, spesso cumulabili con le misure nazionali. Conviene verificare i bandi della propria regione prima di avviare il progetto.
Domande Frequenti
Un'azienda può usare il bonus ristrutturazioni sul fotovoltaico?
No, la detrazione del 50% (bonus ristrutturazioni) riguarda le abitazioni dei privati. L'azienda recupera il costo dell'impianto con l'ammortamento e, se ha i requisiti, con l'iperammortamento. Il coefficiente di ammortamento è del 9% solo per i piccoli impianti considerati beni mobili. Per la maggior parte degli impianti aziendali, considerati beni immobili, è del 4% oppure pari a quello dell'edificio su cui l'impianto è integrato (circolare 36/E/2013 dell'Agenzia delle Entrate).
Esiste ancora un credito d'imposta per il fotovoltaico aziendale?
Il credito d'imposta Transizione 5.0 ha chiuso le prenotazioni il 27 novembre 2025 ed è stato sostituito dall'iperammortamento. Resta il credito d'imposta ZES Unica per gli investimenti nelle regioni del Sud e nelle zone assistite di Abruzzo, Marche e Umbria.
Ci sono contributi a fondo perduto per il fotovoltaico delle aziende?
Sì, ma con condizioni precise. Il Conto Termico 3.0 eroga un contributo se il fotovoltaico è abbinato a una pompa di calore elettrica, mentre la Nuova Sabatini riconosce un contributo sugli interessi del finanziamento. Esistono poi bandi regionali e misure dedicate alle aziende agricole.
Quale incentivo conviene per un capannone industriale?
Dipende dall'uso dell'energia: se l'impianto serve all'autoconsumo, il riferimento è l'iperammortamento, eventualmente con Sabatini e ZES; se produce molta energia in eccesso, conviene valutare il FER X. Se l'azienda deve rifare anche il riscaldamento, invece, può valutare il Conto Termico 3.0, che però sulle stesse spese è alternativo all'iperammortamento.
Il reverse charge vale anche per gli impianti a terra?
Solo se l'impianto si trova su un'area di pertinenza di un edificio e non è accatastato come unità autonoma. Gli impianti su terreni agricoli sono esclusi.
Richiedi un preventivo
Per avere un'idea più precisa dei vantaggi, delle procedure e dei costi di un impianto fotovoltaico, compila il nostro form e ricevi preventivi gratuiti dai nostri partner. Bastano pochi dati per ottenere una stima e un parere professionale a costo zero, senza dover decidere al buio.
Fonti
- MIMIT – Nuovo Piano Transizione 5.0 – Iperammortamento
- Agenzia delle Entrate – Credito d'imposta per investimenti nella ZES unica (ZES 2026)
- GSE – Conto Termico 3.0, Regole Applicative (webinar 26 gennaio 2026)
- GSE – FAQ "Conto Termico 3.0: con quali incentivi è cumulabile"
- Decreto MASE 18 giugno 2026 (FER X definitivo) e Regole operative GSE
- Decreto MASE 7 dicembre 2023, n. 414 (comunità energetiche rinnovabili)
- MIMIT – Beni strumentali (Nuova Sabatini), circolare direttoriale n. 410823
- Agenzia delle Entrate – circolare n. 14/E/2015 e Risposta n. 156/2025 (reverse charge)
- Agenzia delle Entrate – circolare n. 36/E del 19 dicembre 2013 (impianti fotovoltaici, ammortamento)
- Legge 30 dicembre 2025, n. 199 (Legge di Bilancio 2026)